Thuế TNCN của hộ kinh doanh có doanh thu từ 1 đến 3 tỷ tính thế nào?
Thuế TNCN hộ kinh doanh có doanh thu từ 1 đến 3 tỷ năm 2026: hai phương pháp tính, bảng tỷ lệ theo ngành, thuế suất 15% theo thu nhập, ví dụ, cách chọn và quy định giữ 2 năm.
📑 Mục lục bài viết
Thuế TNCN hộ kinh doanh từ 1 đến 3 tỷ là nhóm có nhiều lựa chọn nhất trong cách tính thuế mới năm 2026. Hộ kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng/năm được chọn tính thuế thu nhập cá nhân (TNCN) theo tỷ lệ trên doanh thu hoặc theo thu nhập. Chọn đúng phương pháp có thể giúp tiết kiệm đáng kể. Bài viết giải thích thuế suất, cách tính, ví dụ và cách đăng ký phương pháp.
Căn cứ pháp lý thuế TNCN hộ kinh doanh năm 2026
Từ ngày 01/01/2026, thuế khoán bị bãi bỏ. Hộ kinh doanh tính thuế theo Luật Thuế thu nhập cá nhân 2025 và Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Ngưỡng doanh thu không chịu thuế là 1 tỷ đồng/năm.
Gọi ngay hoặc để lại số điện thoại – chuyên viên MIENNAM Services tư vấn miễn phí và báo giá chính xác trong 15 phút.
Hai phương pháp tính thuế TNCN hộ kinh doanh từ 1 đến 3 tỷ
Phương pháp 1: Tỷ lệ trên doanh thu
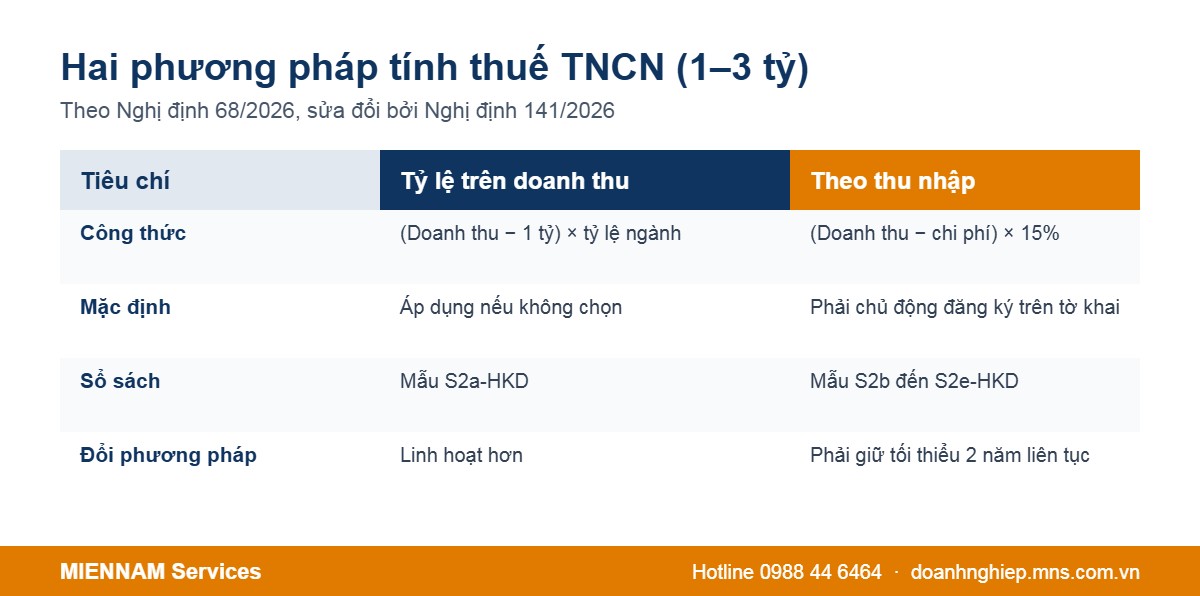
Thuế TNCN = (Doanh thu − 1 tỷ đồng) × tỷ lệ % theo ngành. Đây là phương pháp mặc định nếu hộ không đăng ký chọn phương pháp khác.
| Ngành nghề | Tỷ lệ thuế TNCN |
|---|---|
| Phân phối, cung cấp hàng hóa | 0,5% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
| Cho thuê tài sản, đại lý bảo hiểm, xổ số, bán hàng đa cấp; nội dung số | 5% |
| Hoạt động kinh doanh khác | 1% |
Khoản trừ 1 tỷ đồng áp dụng tối đa một lần cho mỗi cá nhân, tính chung tất cả ngành nghề và địa điểm kinh doanh.
Phương pháp 2: Theo thu nhập
Thuế TNCN = (Doanh thu − Chi phí hợp lý) × 15%. Chi phí phải có hóa đơn, chứng từ. Khoản thanh toán từ 5 triệu đồng trở lên phải không dùng tiền mặt. Chi phí cá nhân, tiền phạt, chi không có chứng từ không được trừ.
Ví dụ tính thuế TNCN hộ kinh doanh 2 tỷ
- Cửa hàng tạp hóa doanh thu 2 tỷ, chi phí 1,85 tỷ: phương pháp 1 là (2 − 1) tỷ × 0,5% = 5 triệu; phương pháp 2 là 150 triệu × 15% = 22,5 triệu. Nên chọn phương pháp 1.
- Tiệm sửa chữa (dịch vụ) doanh thu 2 tỷ, chi phí 1,9 tỷ: phương pháp 1 là 1 tỷ × 2% = 20 triệu; phương pháp 2 là 100 triệu × 15% = 15 triệu. Nên chọn phương pháp 2 nếu đủ chứng từ.
Ngoài thuế TNCN, hộ còn nộp thuế giá trị gia tăng tính trên toàn bộ doanh thu theo tỷ lệ ngành (1%, 2%, 3% hoặc 5%). Xem bảng đầy đủ tại bài thuế hộ kinh doanh trên 1 tỷ.
Cách chọn và đăng ký phương pháp tính thuế
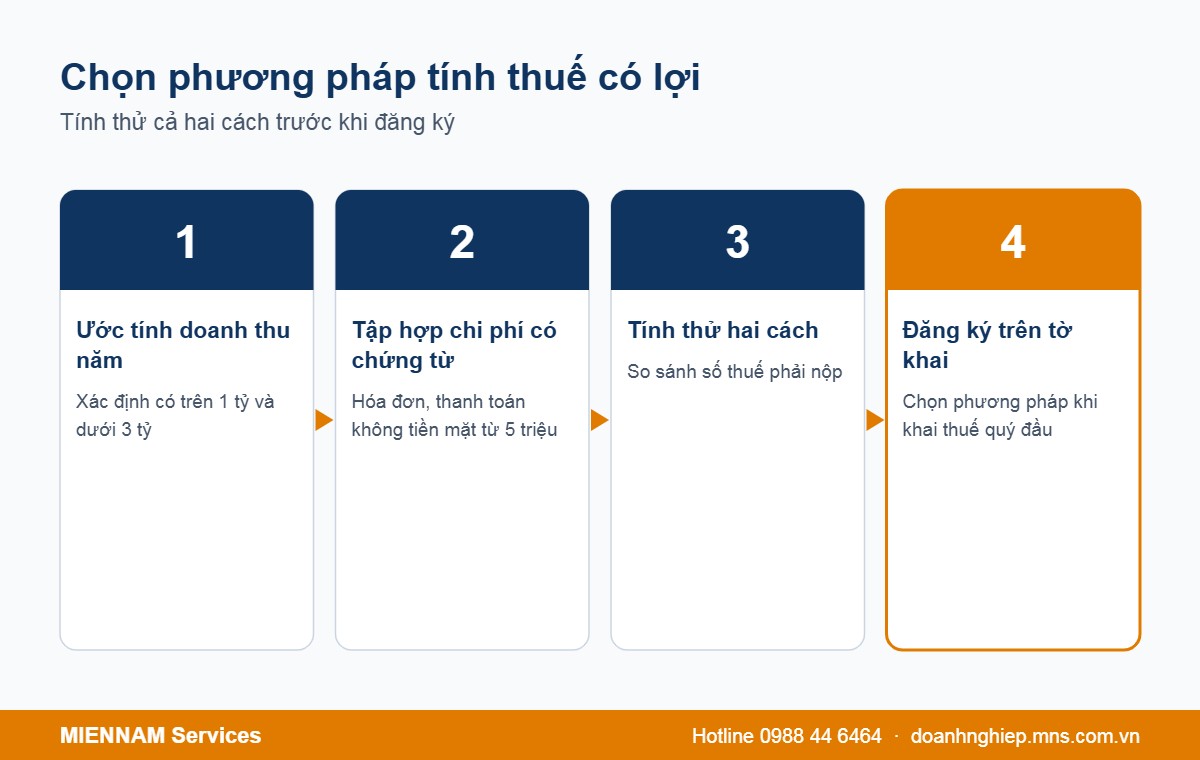
- Nếu không chọn, hộ áp dụng phương pháp tỷ lệ trên doanh thu.
- Muốn tính theo thu nhập, hộ chọn khi khai thuế TNCN tạm nộp cùng tờ khai thuế giá trị gia tăng.
- Đã chọn tính theo thu nhập thì phải giữ ổn định ít nhất 2 năm liên tục.
- Nếu doanh thu thực tế trong năm vượt 3 tỷ, hộ giữ phương pháp đang dùng cho năm đó và chuyển sang tính theo thu nhập từ năm sau.
Nghĩa vụ kê khai, sổ sách
- Khai thuế theo quý, hạn nộp ngày cuối cùng của tháng đầu quý sau.
- Sổ sách theo Thông tư 152/2025/TT-BTC: phương pháp tỷ lệ dùng mẫu S2a-HKD, phương pháp thu nhập dùng mẫu S2b đến S2e-HKD.
- Bắt buộc dùng hóa đơn điện tử khi doanh thu vượt 1 tỷ đồng.
MIENNAM Services hỗ trợ hộ kinh doanh
MIENNAM Services giúp hộ kinh doanh chọn mô hình có lợi khi doanh thu tăng:
- Tư vấn miễn phí so sánh thuế hộ kinh doanh và thuế doanh nghiệp.
- Chuyển đổi hộ kinh doanh thành doanh nghiệp trọn gói.
- Đăng ký, thay đổi hộ kinh doanh.
📞 Gọi ngay 0988 44 6464 hoặc nhắn Zalo để được tư vấn miễn phí.
- Địa chỉ801/19 Tầm Vu, phường Bình Thạnh, TP.HCM
- Điện thoại0988 44 6464
- Emaillienhe@mns.com.vn
- Websitedoanhnghiep.mns.com.vn
- Thời gian làm việcThứ 2 – Thứ 7: 8:00 – 20:00
Câu hỏi thường gặp
Doanh thu 1,2 tỷ đồng thì thuế TNCN tính trên bao nhiêu?
Với phương pháp tỷ lệ, thuế TNCN chỉ tính trên phần vượt là 200 triệu đồng. Thuế giá trị gia tăng vẫn tính trên toàn bộ 1,2 tỷ đồng.
Đang tính theo thu nhập có đổi về tỷ lệ được không?
Phải giữ phương pháp theo thu nhập ít nhất 2 năm liên tục rồi mới cân nhắc thay đổi.
Không có hóa đơn đầu vào thì nên chọn phương pháp nào?
Nên chọn phương pháp tỷ lệ trên doanh thu, vì phương pháp thu nhập chỉ trừ được chi phí có chứng từ hợp lệ.
Doanh thu vượt 3 tỷ thì sao?
Từ năm sau, thuế TNCN tính theo thu nhập với thuế suất 17%. Xem bài chuyển hộ kinh doanh lên công ty nếu muốn so sánh với thuế doanh nghiệp.
Dịch vụ liên quan
Thủ tục được nhắc đến trong bài, MIENNAM Services xử lý trọn gói: