Thuế TNCN của hộ kinh doanh có doanh thu trên 3 tỷ tính thế nào?
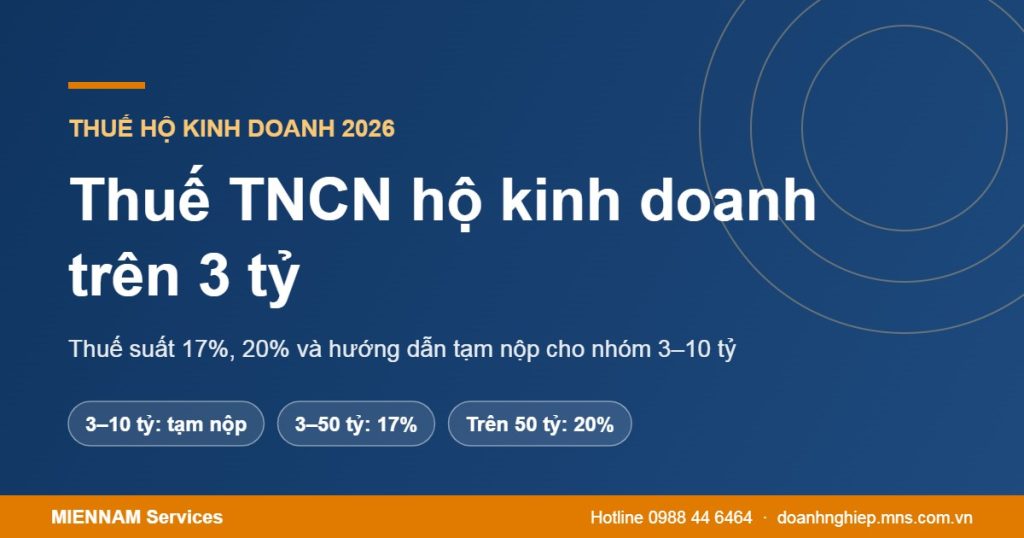
Thuế TNCN hộ kinh doanh trên 3 tỷ năm 2026: thuế suất 17% (3–50 tỷ), 20% (trên 50 tỷ), hướng dẫn tạm nộp theo tỷ lệ cho nhóm 3–10 tỷ, chi phí được trừ và nghĩa vụ sổ sách.
📑 Mục lục bài viết
Thuế TNCN hộ kinh doanh trên 3 tỷ được tính theo thu nhập với thuế suất 17% hoặc 20%, tùy mức doanh thu. Riêng nhóm doanh thu từ 3 đến 10 tỷ đồng, Cục Thuế đã có hướng dẫn tạm nộp theo tỷ lệ trên doanh thu trong lúc chờ sửa luật. Bài viết tổng hợp thuế suất, cách tính, nghĩa vụ sổ sách và những thay đổi đáng chú ý cuối năm 2026.
Thuế suất TNCN hộ kinh doanh trên 3 tỷ
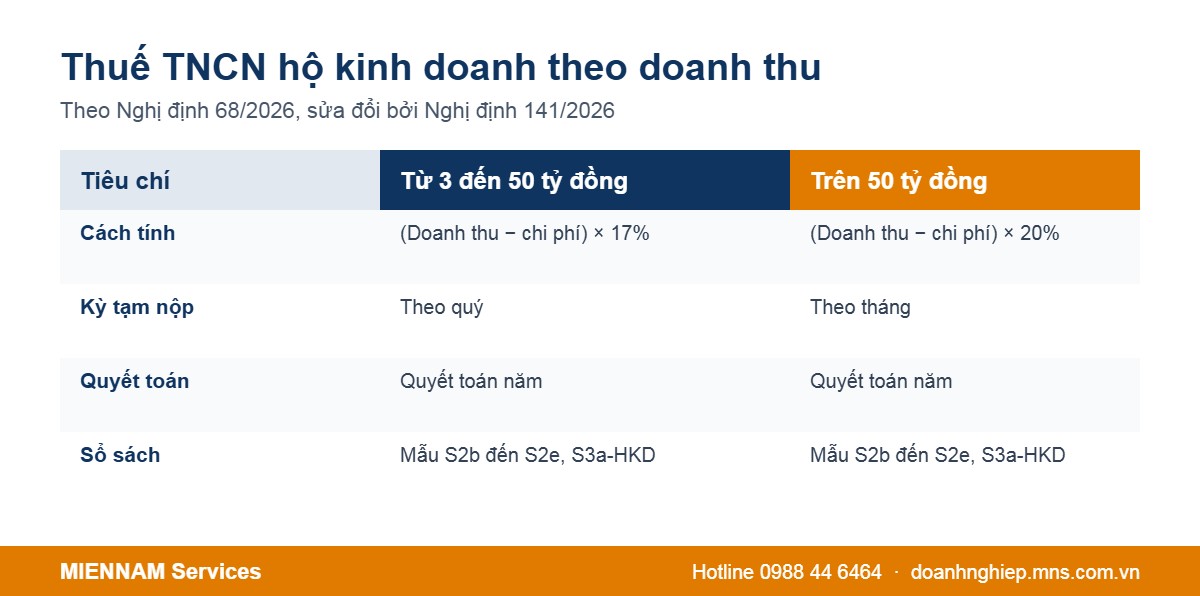
Theo Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 3 tỷ đồng bắt buộc tính thuế TNCN theo thu nhập:
- Từ trên 3 tỷ đến 50 tỷ đồng: Thuế TNCN = (Doanh thu − Chi phí) × 17%, tạm nộp theo quý.
- Trên 50 tỷ đồng: Thuế TNCN = (Doanh thu − Chi phí) × 20%, tạm nộp theo tháng.
Cuối năm, hộ quyết toán thuế TNCN. Thuế giá trị gia tăng vẫn tính theo tỷ lệ % trên toàn bộ doanh thu theo ngành nghề.
Ví dụ tính thuế
Hộ kinh doanh vật liệu xây dựng có doanh thu 8 tỷ đồng, chi phí hợp lý 7,4 tỷ đồng. Thuế TNCN = (8 − 7,4) tỷ × 17% = 102 triệu đồng. Thuế giá trị gia tăng (phân phối hàng hóa 1%) = 8 tỷ × 1% = 80 triệu đồng.
Gọi ngay hoặc để lại số điện thoại – chuyên viên MIENNAM Services tư vấn miễn phí và báo giá chính xác trong 15 phút.
Hộ kinh doanh từ 3 đến 10 tỷ: hướng dẫn tạm nộp mới
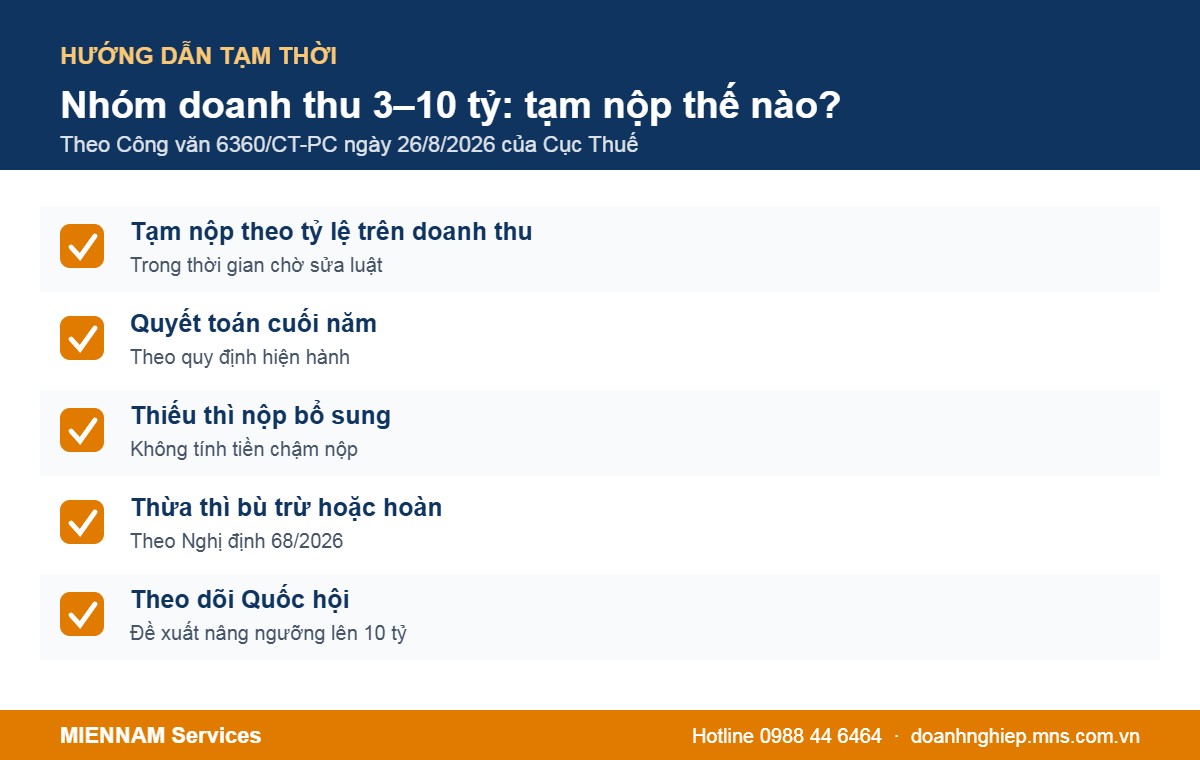
Ngày 06/8/2026, Bộ Tài chính đề xuất nâng mức doanh thu được tính thuế theo tỷ lệ trên doanh thu từ 3 tỷ lên 10 tỷ đồng. Nội dung này nằm trong dự thảo luật sửa đổi trình Quốc hội tại kỳ họp tháng 10/2026, chưa được thông qua. Trong thời gian chờ, Công văn 6360/CT-PC ngày 26/8/2026 của Cục Thuế hướng dẫn hộ kinh doanh có doanh thu từ 3 đến 10 tỷ đồng được tạm nộp thuế TNCN theo tỷ lệ trên doanh thu. Cuối năm, hộ quyết toán theo quy định hiện hành. Nếu thiếu thì nộp bổ sung mà không bị tính tiền chậm nộp, nếu thừa thì được bù trừ hoặc hoàn lại. MIENNAM Services sẽ cập nhật bài viết khi Quốc hội thông qua quy định chính thức.
Chi phí nào được trừ khi tính thuế theo thu nhập?
- Giá vốn hàng hóa, nguyên vật liệu, tiền thuê mặt bằng.
- Tiền lương, tiền công có đóng bảo hiểm bắt buộc.
- Khấu hao tài sản, dịch vụ mua ngoài, lãi vay phục vụ kinh doanh.
Chi phí phải có hóa đơn, chứng từ. Khoản thanh toán từ 5 triệu đồng trở lên phải không dùng tiền mặt. Chi phí cá nhân, tiền phạt không được trừ.
Hộ kinh doanh trên 3 tỷ có nên lên công ty?
Với doanh thu lớn, mô hình công ty thường đáng cân nhắc:
- Doanh nghiệp có doanh thu từ 3 đến 50 tỷ đồng chịu thuế TNDN 17%, tương đương thuế suất hộ kinh doanh.
- Doanh nghiệp nhỏ và vừa mới thành lập có thể được miễn thuế TNDN 3 năm.
- Tách bạch tài sản gia đình, dễ ký hợp đồng, vay vốn.
Xem thêm bài chuyển hộ kinh doanh lên công ty.
MIENNAM Services hỗ trợ hộ kinh doanh quy mô lớn
MIENNAM Services giúp hộ kinh doanh doanh thu lớn chọn mô hình phù hợp:
- Tư vấn miễn phí so sánh thuế hộ kinh doanh và thuế doanh nghiệp.
- Chuyển đổi hộ kinh doanh thành doanh nghiệp trọn gói.
- Thành lập công ty TNHH để mở rộng kinh doanh.
📞 Gọi ngay 0988 44 6464 hoặc nhắn Zalo để được tư vấn miễn phí.
- Địa chỉ801/19 Tầm Vu, phường Bình Thạnh, TP.HCM
- Điện thoại0988 44 6464
- Emaillienhe@mns.com.vn
- Websitedoanhnghiep.mns.com.vn
- Thời gian làm việcThứ 2 – Thứ 7: 8:00 – 20:00
Câu hỏi thường gặp
Hộ kinh doanh 5 tỷ năm 2026 nộp thuế TNCN thế nào?
Theo hướng dẫn tạm thời của Cục Thuế, hộ có thể tạm nộp theo tỷ lệ trên doanh thu, sau đó quyết toán cuối năm theo quy định hiện hành.
Hộ kinh doanh trên 3 tỷ có phải làm sổ kế toán không?
Có. Hộ ghi sổ theo các mẫu S2b đến S2e và S3a-HKD tại Thông tư 152/2025/TT-BTC để xác định doanh thu, chi phí.
Doanh thu năm nay vượt 3 tỷ thì đổi cách tính từ khi nào?
Hộ giữ phương pháp đang áp dụng cho năm đó và chuyển sang tính theo thu nhập từ năm tiếp theo.
Hộ trên 50 tỷ khai thuế theo tháng hay quý?
Theo tháng, hạn nộp ngày 20 của tháng tiếp theo.
Dịch vụ liên quan
Thủ tục được nhắc đến trong bài, MIENNAM Services xử lý trọn gói: