Phá sản và giải thể doanh nghiệp khác nhau thế nào?
Phá sản và giải thể doanh nghiệp khác nhau thế nào: bản chất, điều kiện, thứ tự trả nợ, hậu quả với người quản lý và điểm mới của Luật Phục hồi, phá sản 2025 có hiệu lực từ 01/3/2026.
📑 Mục lục bài viết
Phá sản và giải thể doanh nghiệp khác nhau thế nào? Cả hai đều dẫn đến việc doanh nghiệp chấm dứt hoạt động, nhưng giải thể là thủ tục hành chính khi doanh nghiệp còn trả được hết nợ, còn phá sản là thủ tục tư pháp do Tòa án giải quyết khi doanh nghiệp mất khả năng thanh toán. Từ ngày 01/3/2026, phá sản được điều chỉnh bởi Luật Phục hồi, phá sản số 142/2025/QH15, thay Luật Phá sản 2014, với nhiều điểm mới như nâng mốc mất khả năng thanh toán lên 6 tháng và bổ sung thủ tục phục hồi độc lập. Bài viết so sánh chi tiết.
Giải thể và phá sản là gì
Giải thể doanh nghiệp
Theo Điều 207 Luật Doanh nghiệp 2020 (sửa đổi 2025), doanh nghiệp giải thể khi: hết thời hạn hoạt động mà không gia hạn; theo quyết định của chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông; không còn đủ số thành viên tối thiểu trong 6 tháng liên tục mà không chuyển đổi loại hình; hoặc bị thu hồi giấy chứng nhận đăng ký doanh nghiệp. Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản và không đang có tranh chấp tại Tòa án, trọng tài.
Phá sản doanh nghiệp
Theo Luật Phục hồi, phá sản 2025, doanh nghiệp mất khả năng thanh toán khi không thực hiện nghĩa vụ thanh toán khoản nợ sau 6 tháng kể từ ngày đến hạn (Luật Phá sản 2014 quy định 3 tháng). Khi đó, doanh nghiệp có thể được Tòa án mở thủ tục phục hồi hoặc tuyên bố phá sản.
Gọi ngay hoặc để lại số điện thoại – chuyên viên MIENNAM Services tư vấn miễn phí và báo giá chính xác trong 15 phút.
So sánh phá sản và giải thể
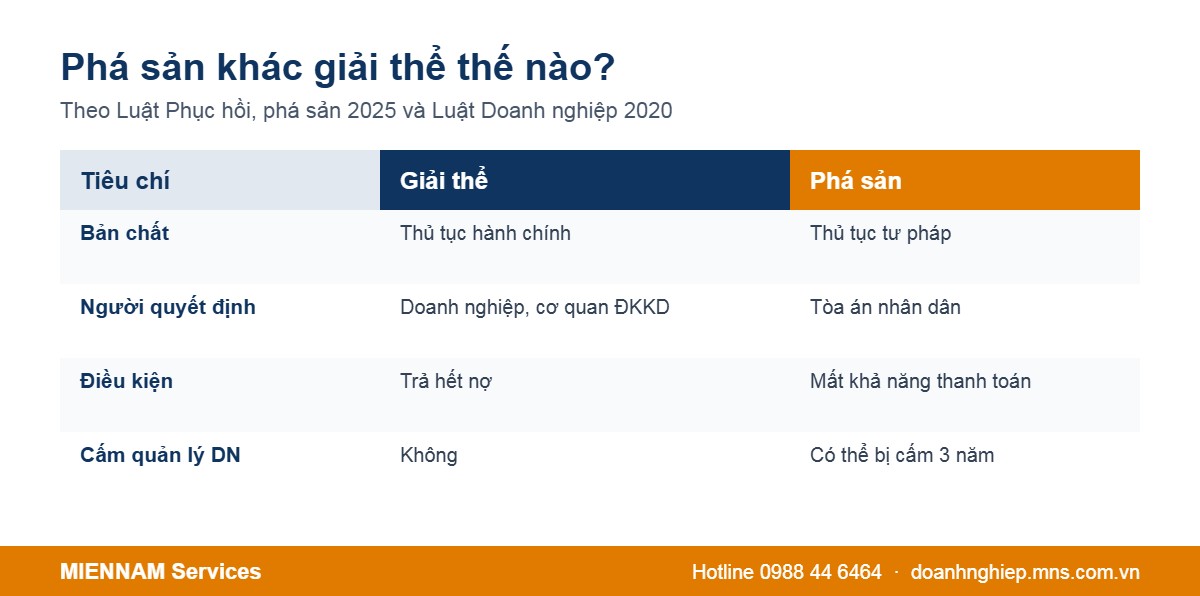
- Bản chất: giải thể là thủ tục hành chính tại cơ quan đăng ký kinh doanh; phá sản là thủ tục tư pháp tại Tòa án nhân dân khu vực.
- Người quyết định: giải thể do doanh nghiệp tự quyết định hoặc bắt buộc khi bị thu hồi giấy chứng nhận; phá sản do Thẩm phán quyết định.
- Điều kiện: giải thể đòi hỏi trả hết nợ; phá sản áp dụng khi doanh nghiệp không còn khả năng trả nợ.
- Người nộp đơn phá sản: chủ nợ, người lao động, và người đại diện theo pháp luật, chủ sở hữu có nghĩa vụ nộp đơn khi doanh nghiệp mất khả năng thanh toán. Luật mới bổ sung trường hợp cơ quan thuế phải nộp đơn và cơ quan bảo hiểm xã hội được nộp đơn.
Thứ tự thanh toán nợ khi phá sản và giải thể
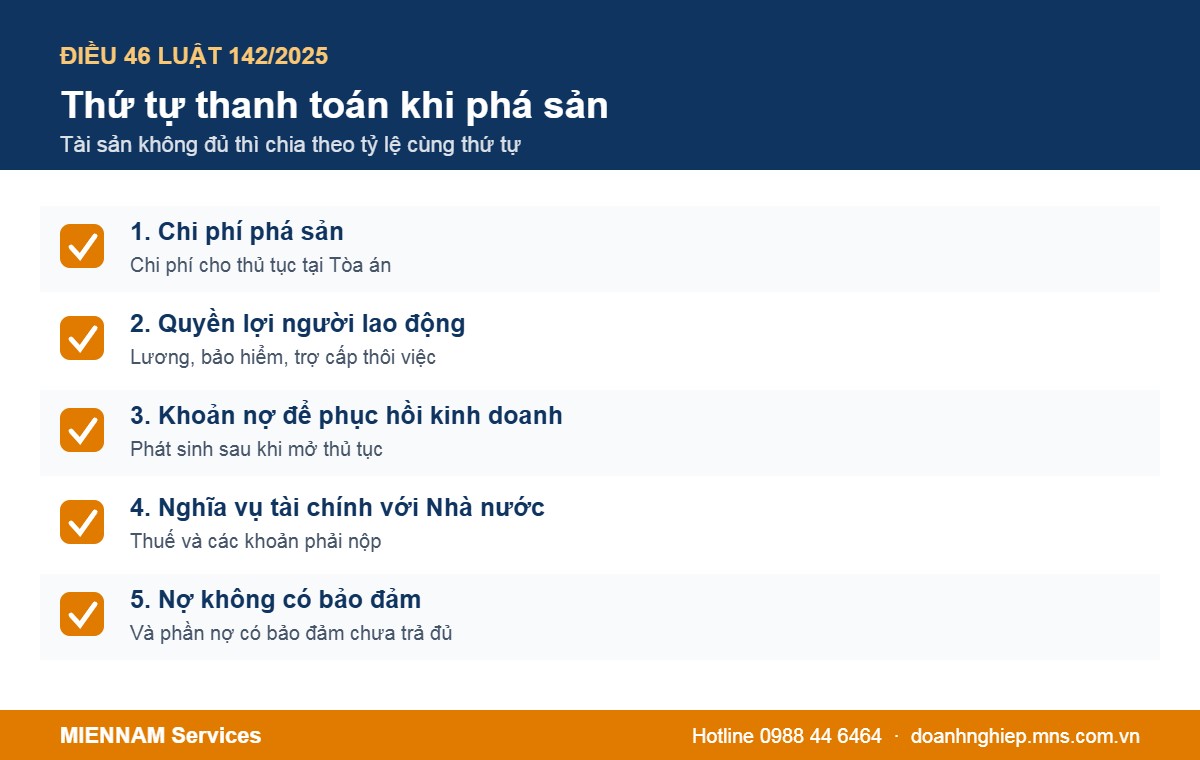
Khi phá sản, tài sản được phân chia theo Điều 46 Luật Phục hồi, phá sản 2025: chi phí phá sản; các khoản nợ lương, bảo hiểm, trợ cấp thôi việc của người lao động; khoản nợ phát sinh để phục hồi hoạt động kinh doanh; nghĩa vụ tài chính với Nhà nước; nợ không có bảo đảm và phần nợ có bảo đảm chưa được trả đủ. Tài sản không đủ thì chủ nợ cùng thứ tự được chia theo tỷ lệ.
Khi giải thể, theo Điều 208 Luật Doanh nghiệp, doanh nghiệp thanh toán theo thứ tự: quyền lợi người lao động; nợ thuế; các khoản nợ khác. Phần còn lại mới chia cho chủ sở hữu, thành viên, cổ đông.
Hậu quả đối với người quản lý
- Phá sản: người quản lý cố ý vi phạm nghĩa vụ theo luật có thể bị Thẩm phán cấm thành lập, cấm làm người quản lý doanh nghiệp, hợp tác xã trong 3 năm kể từ ngày tuyên bố phá sản (Điều 84 Luật Phục hồi, phá sản 2025). Không áp dụng khi phá sản do lý do khách quan, bất khả kháng.
- Giải thể: không có lệnh cấm. Tuy nhiên, nếu giải thể do bị thu hồi giấy chứng nhận hoặc hồ sơ giải thể không trung thực, người quản lý liên quan có thể phải liên đới chịu trách nhiệm về các khoản nợ.
Điểm mới của Luật Phục hồi, phá sản 2025
- Thủ tục phục hồi trở thành thủ tục độc lập: doanh nghiệp có nguy cơ mất khả năng thanh toán được nộp đơn kèm phương án phục hồi.
- Thủ tục rút gọn cho doanh nghiệp nhỏ, siêu nhỏ hoặc ít chủ nợ, thời hạn giải quyết ngắn hơn.
- Cho phép thực hiện thủ tục trên môi trường điện tử.
👉 Xem thêm: Thủ tục giải thể công ty năm 2026
MIENNAM Services hỗ trợ giải thể doanh nghiệp
Nếu doanh nghiệp còn trả được nợ, giải thể là cách chấm dứt hoạt động gọn và ít rủi ro nhất. MIENNAM Services hỗ trợ:
- Tư vấn miễn phí nên tạm ngừng, giải thể hay chuyển nhượng doanh nghiệp.
- Soạn và nộp hồ sơ giải thể online, hướng dẫn đóng mã số thuế.
- Trọn gói, không phát sinh chi phí; bàn giao kết quả điện tử / bản giấy.
📞 Gọi ngay 0988 44 6464 hoặc nhắn Zalo để được tư vấn miễn phí. Xem thêm dịch vụ giải thể công ty.
- Địa chỉ801/19 Tầm Vu, phường Bình Thạnh, TP.HCM
- Điện thoại0988 44 6464
- Emaillienhe@mns.com.vn
- Websitedoanhnghiep.mns.com.vn
- Thời gian làm việcThứ 2 – Thứ 7: 8:00 – 20:00
Câu hỏi thường gặp
Phá sản và giải thể khác nhau ở điểm nào?
Giải thể là thủ tục hành chính khi doanh nghiệp trả được hết nợ; phá sản là thủ tục tư pháp do Tòa án giải quyết khi doanh nghiệp mất khả năng thanh toán.
Khi nào doanh nghiệp bị coi là mất khả năng thanh toán?
Theo Luật Phục hồi, phá sản 2025, khi doanh nghiệp không trả được khoản nợ sau 6 tháng kể từ ngày đến hạn.
Luật Phục hồi, phá sản 2025 có hiệu lực khi nào?
Từ ngày 01/3/2026, thay thế Luật Phá sản 2014.
Giám đốc công ty phá sản có bị cấm thành lập doanh nghiệp không?
Người quản lý cố ý vi phạm nghĩa vụ theo luật có thể bị cấm thành lập, quản lý doanh nghiệp trong 3 năm kể từ ngày tuyên bố phá sản.
Doanh nghiệp còn nợ có giải thể được không?
Phải thanh toán hết nợ và nghĩa vụ tài sản mới hoàn tất giải thể; nếu không trả được nợ thì thuộc trường hợp phá sản.
Dịch vụ liên quan
Thủ tục được nhắc đến trong bài, MIENNAM Services xử lý trọn gói: