Cho thuê nhà kê khai thuế thế nào năm 2026?
Kê khai thuế cho thuê nhà 2026: ngưỡng 1 tỷ theo Nghị định 141/2026, cách tính thuế TNCN trên phần vượt, Mẫu 01/BĐS, kỳ khai 1 hoặc 2 lần/năm, hạn nộp và khai thay.
📑 Mục lục bài viết
Kê khai thuế cho thuê nhà năm 2026 có nhiều thay đổi có lợi cho người cho thuê: theo Nghị định 141/2026/NĐ-CP, cá nhân có doanh thu cho thuê tài sản từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN, áp dụng từ 01/01/2026. Người có doanh thu cao hơn chỉ nộp thuế TNCN trên phần vượt 1 tỷ đồng. Dù không phải nộp thuế, người cho thuê vẫn phải thông báo doanh thu và tài khoản nhận tiền với cơ quan thuế. Bài viết hướng dẫn cách tính, mẫu tờ khai, kỳ khai và hạn nộp.
Quy định về thuế cho thuê nhà năm 2026
- Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP (ban hành 29/4/2026, áp dụng từ 01/01/2026): nâng ngưỡng doanh thu không chịu thuế từ 500 triệu lên 1 tỷ đồng/năm, áp dụng cả cho hoạt động cho thuê tài sản.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực 01/7/2026): thuế TNCN cho thuê tài sản tính trên phần doanh thu vượt ngưỡng.
- Thông tư 18/2026/TT-BTC và Thông tư 50/2026/TT-BTC: quy định mẫu tờ khai mới, trong đó có Mẫu 01/BĐS.
Lưu ý: nhiều bài viết đăng đầu năm 2026 vẫn ghi ngưỡng 500 triệu đồng. Mức này đã được thay bằng 1 tỷ đồng.
Gọi ngay hoặc để lại số điện thoại – chuyên viên MIENNAM Services tư vấn miễn phí và báo giá chính xác trong 15 phút.
Cách tính thuế cho thuê nhà năm 2026
Doanh thu cho thuê từ 1 tỷ đồng/năm trở xuống
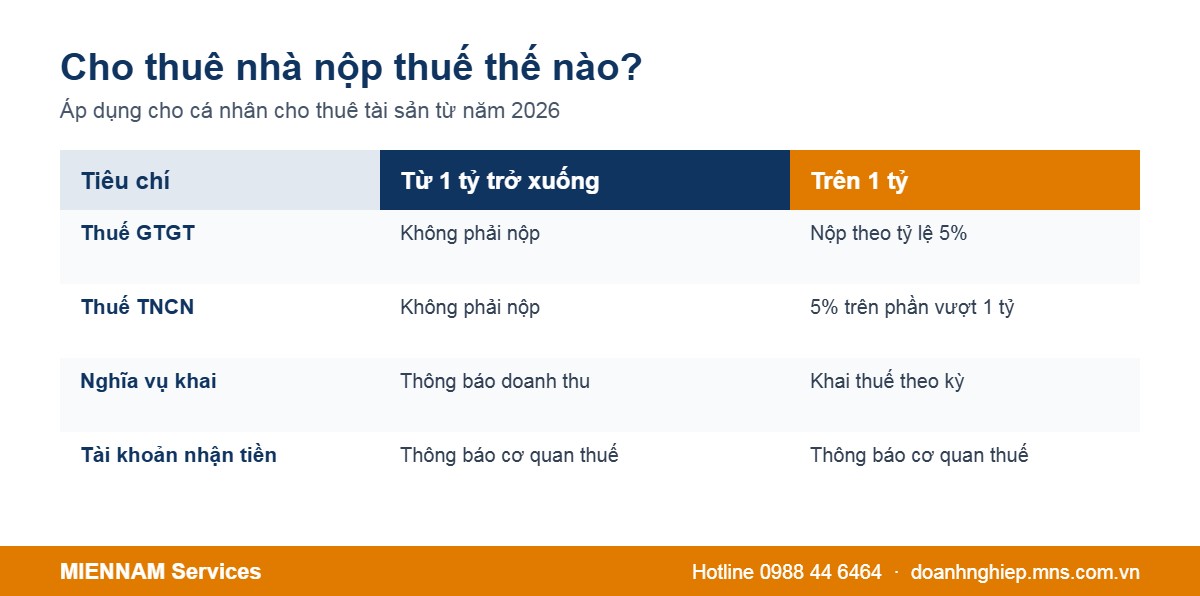
Không phải nộp thuế GTGT, TNCN. Người cho thuê vẫn phải thông báo doanh thu thực tế và thông báo tài khoản ngân hàng, ví điện tử dùng để nhận tiền thuê với cơ quan thuế.
Doanh thu cho thuê trên 1 tỷ đồng/năm
- Thuế TNCN = (Doanh thu cả năm − 1 tỷ đồng) × 5%.
- Thuế GTGT nộp theo tỷ lệ 5% theo quy định đối với hoạt động cho thuê tài sản.
Ví dụ: ông A cho thuê nhà 120 triệu đồng/tháng, doanh thu cả năm 1,44 tỷ đồng. Thuế TNCN = (1,44 tỷ − 1 tỷ) × 5% = 22 triệu đồng. Người có nhiều hợp đồng cho thuê được chọn hợp đồng để trừ mức 1 tỷ, tổng mức trừ không quá 1 tỷ đồng/năm.
Doanh thu tính thuế là tiền thuê bên thuê phải trả theo kỳ thanh toán ghi trong hợp đồng. Hoạt động kinh doanh lưu trú như homestay, khách sạn mini không áp dụng cách tính này.
Mẫu tờ khai thuế cho thuê nhà
- Cá nhân tự khai khi cho thuê bất động sản: Mẫu 01/BĐS; có từ 2 bất động sản trở lên thì kèm bảng kê chi tiết.
- Bên thuê là tổ chức khai thay: tổ chức dùng mẫu khai thay kèm bảng kê theo quy định.
- Cho thuê tài sản khác (xe, máy móc): dùng tờ khai dành cho cá nhân kinh doanh.
Kỳ khai và hạn nộp thuế cho thuê nhà
Người cho thuê được chọn một trong hai cách:
- Khai 2 lần/năm: hạn nộp chậm nhất ngày 31/7 của năm tính thuế và ngày 31/01 năm sau.
- Khai 1 lần/năm: hạn nộp chậm nhất ngày 31/01 năm sau.
Với năm 2026, ngày 31/01/2027 rơi vào Chủ nhật nên hạn được lùi sang ngày làm việc tiếp theo. Hạn nộp thuế là ngày cuối cùng của thời hạn nộp tờ khai.
Trường hợp bên thuê là tổ chức và hợp đồng có thỏa thuận bên thuê khai, nộp thay, tổ chức khai theo kỳ thanh toán tiền thuê. Cá nhân cho cá nhân thuê thì người cho thuê tự khai.
Cách kê khai thuế cho thuê nhà trên eTax Mobile
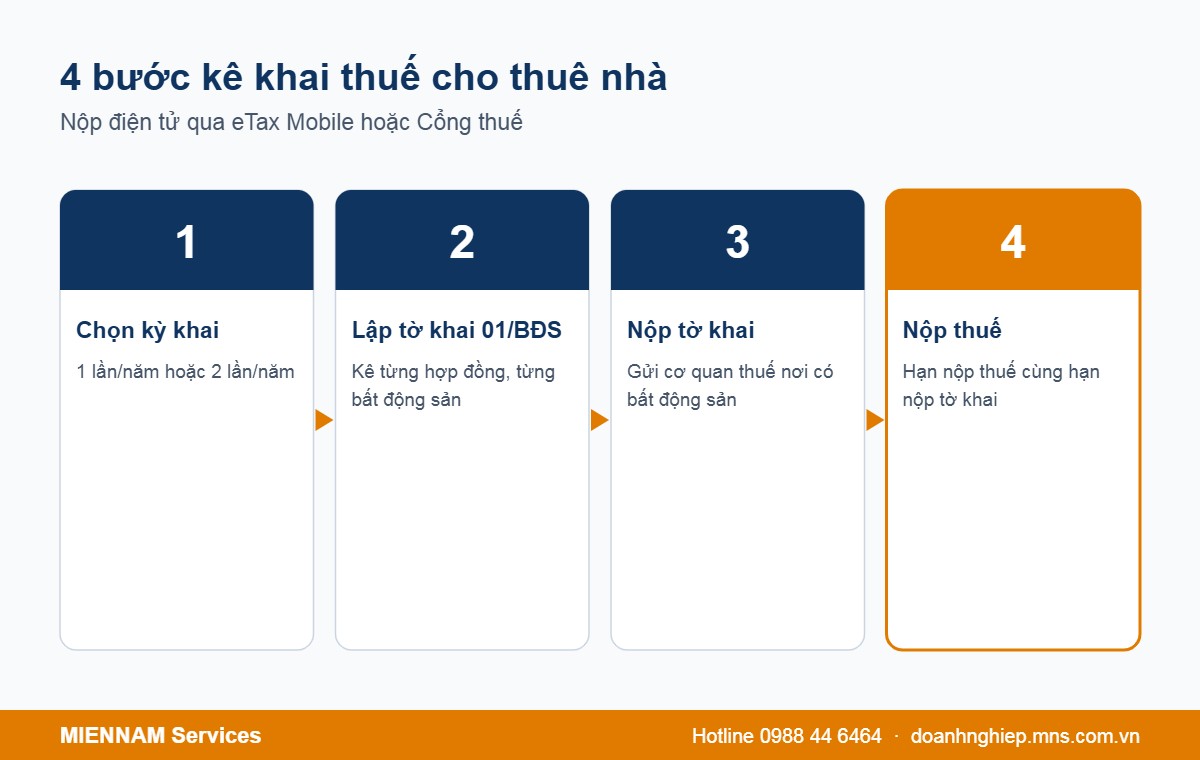
Bước 1: Chọn kỳ khai
Quyết định khai 1 lần hay 2 lần trong năm, phù hợp với cách thu tiền thuê.
Bước 2: Lập tờ khai
Đăng nhập eTax Mobile hoặc Cổng thuế điện tử, chọn tờ khai cho thuê tài sản, kê từng hợp đồng, từng bất động sản.
Bước 3: Nộp tờ khai
Gửi cho cơ quan thuế nơi có bất động sản. Có nhiều bất động sản có thể khai chung tại một cơ quan thuế nhưng vẫn kê riêng từng địa điểm.
Bước 4: Nộp thuế (nếu có)
Nộp trực tuyến qua ứng dụng ngân hàng liên kết, chậm nhất vào hạn nộp tờ khai.
👉 Xem thêm: Cho thuê nhà có phải đăng ký kinh doanh không?
Rủi ro khi không kê khai
Nộp tờ khai trễ hạn bị xử phạt theo Nghị định 125/2020/NĐ-CP (đã sửa đổi bởi Nghị định 310/2025/NĐ-CP); cá nhân bị phạt bằng một nửa mức phạt của tổ chức. Không kê khai doanh thu vượt ngưỡng có thể bị truy thu thuế và tính tiền chậm nộp. Doanh nghiệp thuê nhà cũng cần hóa đơn, chứng từ và thanh toán chuyển khoản để được tính chi phí, nên người cho thuê kê khai đầy đủ sẽ thuận lợi hơn khi cho doanh nghiệp thuê.
MIENNAM Services hỗ trợ đăng ký kinh doanh cho thuê nhà
Bạn cho thuê nhiều căn nhà, phòng trọ hoặc muốn chuyển sang mô hình kinh doanh lưu trú? MIENNAM Services hỗ trợ:
- Tư vấn miễn phí có cần đăng ký hộ kinh doanh hay không.
- Soạn và nộp hồ sơ đăng ký hộ kinh doanh online.
- Trọn gói, không phát sinh chi phí; bàn giao giấy phép điện tử / bản giấy.
📞 Gọi ngay 0988 44 6464 hoặc nhắn Zalo để được tư vấn miễn phí. Xem thêm dịch vụ đăng ký hộ kinh doanh.
- Địa chỉ801/19 Tầm Vu, phường Bình Thạnh, TP.HCM
- Điện thoại0988 44 6464
- Emaillienhe@mns.com.vn
- Websitedoanhnghiep.mns.com.vn
- Thời gian làm việcThứ 2 – Thứ 7: 8:00 – 20:00
Câu hỏi thường gặp
Cho thuê nhà dưới 1 tỷ có phải nộp thuế không?
Không phải nộp thuế GTGT và TNCN từ năm 2026 theo Nghị định 141/2026/NĐ-CP, nhưng vẫn phải thông báo doanh thu và tài khoản nhận tiền với cơ quan thuế.
Thuế TNCN cho thuê nhà năm 2026 tính thế nào?
Thuế TNCN bằng 5% nhân với phần doanh thu cả năm vượt 1 tỷ đồng. Người có nhiều hợp đồng được chọn hợp đồng để trừ, tổng mức trừ tối đa 1 tỷ đồng/năm.
Hạn kê khai thuế cho thuê nhà là khi nào?
Khai 2 lần/năm thì hạn là 31/7 và 31/01 năm sau; khai 1 lần/năm thì hạn là 31/01 năm sau. Hạn nộp thuế trùng với hạn nộp tờ khai.
Bên thuê có được khai thuế thay chủ nhà không?
Được, nếu bên thuê là tổ chức và hợp đồng có thỏa thuận tổ chức khai, nộp thay. Cá nhân thuê nhà của cá nhân thì chủ nhà tự khai.
Kê khai thuế cho thuê nhà dùng mẫu nào?
Cá nhân cho thuê bất động sản dùng Mẫu 01/BĐS theo quy định mới năm 2026, kèm bảng kê nếu có từ 2 bất động sản trở lên.
Dịch vụ liên quan
Thủ tục được nhắc đến trong bài, MIENNAM Services xử lý trọn gói: