Chi phí nào được trừ khi tính thuế TNDN năm 2026?
Chi phí được trừ khi tính thuế TNDN 2026 theo Luật 67/2025, Nghị định 320/2025: 3 điều kiện, chuyển khoản từ 5 triệu, các khoản không được trừ, trần lãi vay 20%.
📑 Mục lục bài viết
Chi phí được trừ khi tính thuế TNDN quyết định trực tiếp số thuế doanh nghiệp phải nộp. Từ kỳ tính thuế 2025, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP đã thay đổi nhiều điểm quan trọng, nổi bật là khoản chi từ 5 triệu đồng phải thanh toán không dùng tiền mặt (trước đây là 20 triệu đồng). Bài viết tổng hợp điều kiện, các khoản không được trừ và lưu ý thực tế.
Điều kiện để chi phí được trừ khi tính thuế TNDN
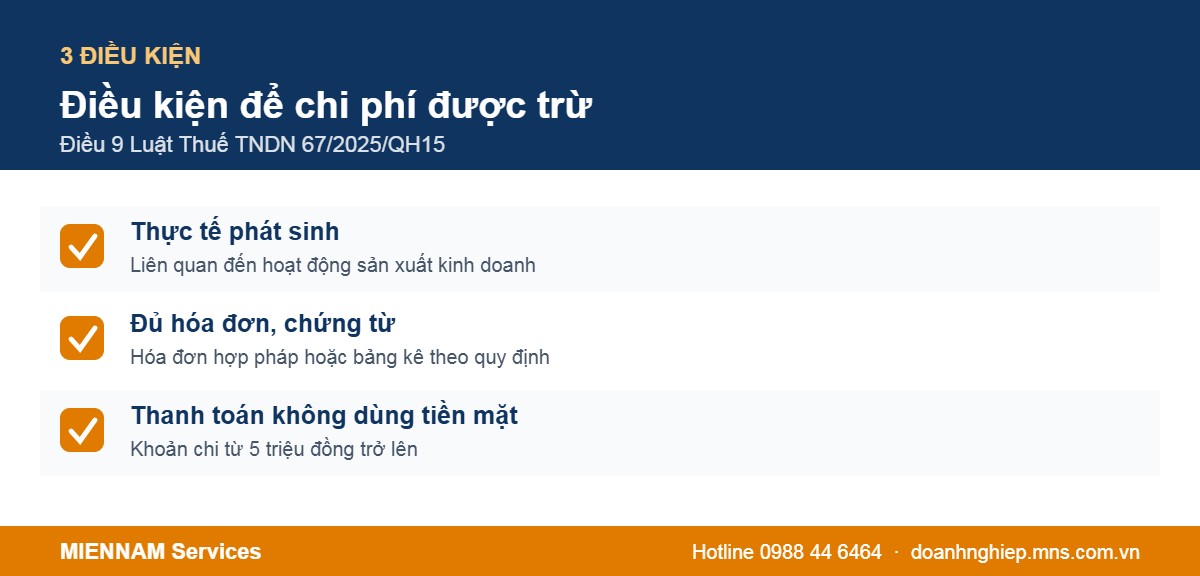
Theo khoản 1 Điều 9 Luật Thuế TNDN 2025, một khoản chi được trừ khi đáp ứng đủ ba điều kiện:
- Thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Có đủ hóa đơn, chứng từ theo quy định. Một số trường hợp như mua nông sản trực tiếp của người sản xuất, mua phế liệu của người thu nhặt được dùng bảng kê thay hóa đơn.
- Có chứng từ thanh toán không dùng tiền mặt với khoản chi từ 5 triệu đồng trở lên (tính theo giá đã có thuế GTGT).
Gọi ngay hoặc để lại số điện thoại – chuyên viên MIENNAM Services tư vấn miễn phí và báo giá chính xác trong 15 phút.
Thanh toán không dùng tiền mặt từ 5 triệu đồng
Ngưỡng 5 triệu đồng áp dụng từ 15/12/2025, không áp dụng hồi tố. Một số lưu ý:
- Mua hàng nhiều lần trong ngày của cùng một người bán, tổng giá trị từ 5 triệu đồng cũng phải chuyển khoản.
- Chi lương, thưởng từ 5 triệu đồng trở lên bằng tiền mặt không được trừ.
- Khoản chưa thanh toán tại thời điểm ghi nhận chi phí vẫn được trừ, nhưng khi thanh toán thực tế phải chuyển khoản.
- Người lao động trả thay doanh nghiệp từ 5 triệu đồng thì cũng phải chuyển khoản và doanh nghiệp cần có quy chế ủy quyền.
Các khoản chi không được trừ
- Khoản chi không đáp ứng đủ ba điều kiện nêu trên.
- Tiền phạt vi phạm hành chính (phạt chậm nộp tờ khai, phạt vi phạm giao thông…).
- Khoản chi đã được bù đắp bằng nguồn kinh phí khác.
- Khấu hao tài sản cố định không dùng cho sản xuất kinh doanh hoặc vượt mức quy định.
- Lãi vay tương ứng với phần vốn điều lệ còn thiếu.
- Thuế GTGT đầu vào đã được khấu trừ, thuế TNDN.
- Chi tài trợ không đúng đối tượng, không đủ hồ sơ.
👉 Xem thêm: Chậm nộp tờ khai thuế năm 2026 bị phạt bao nhiêu?
Những điểm mới về chi phí được trừ cần biết
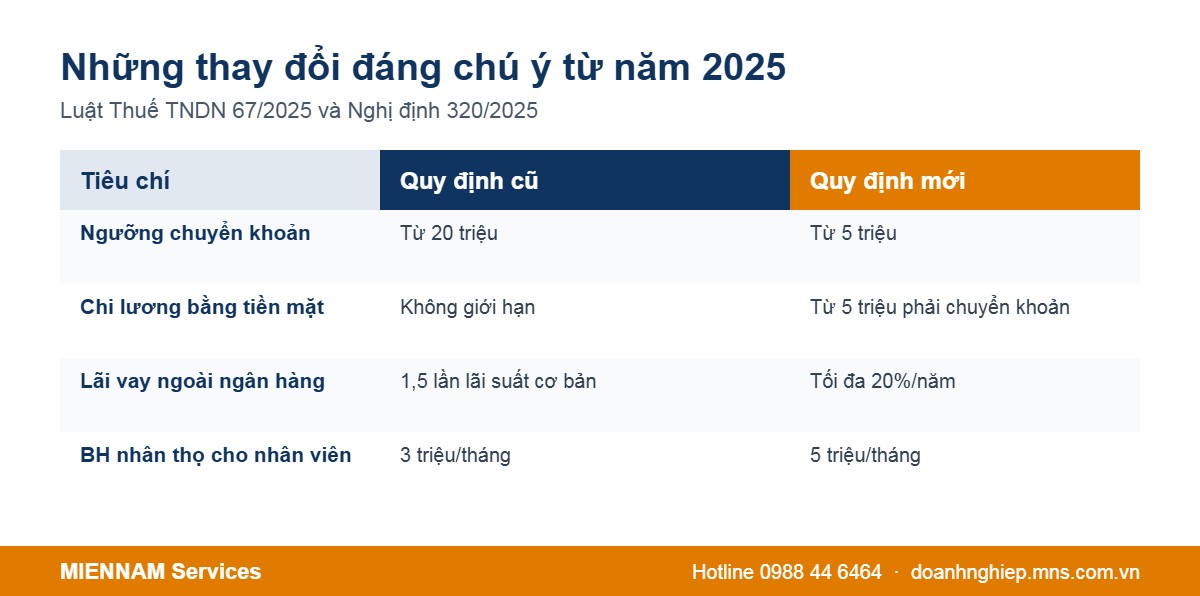
- Lãi vay của bên cho vay không phải tổ chức tín dụng chỉ được trừ trong mức trần của Bộ luật Dân sự (20%/năm).
- Bảo hiểm nhân thọ, hưu trí tự nguyện mua cho người lao động được trừ tối đa 5 triệu đồng/tháng/người.
- Chi phúc lợi cho người lao động vẫn bị giới hạn theo mức lương bình quân, cần đối chiếu Nghị định 320/2025 khi quyết toán.
Doanh nghiệp có doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế TNDN từ năm 2026, nhưng vẫn nên quản lý chứng từ chi phí đầy đủ để sẵn sàng khi doanh thu vượt ngưỡng.
👉 Xem thêm: Quyết toán thuế thu nhập doanh nghiệp năm 2026: thời hạn và hồ sơ
👉 Xem thêm: Doanh nghiệp siêu nhỏ là gì và được ưu đãi gì năm 2026?
MIENNAM Services đồng hành cùng doanh nghiệp mới
- Tư vấn miễn phí loại hình, vốn điều lệ để tối ưu nghĩa vụ thuế ngay từ đầu.
- Hướng dẫn mở tài khoản ngân hàng, hóa đơn điện tử sau thành lập.
- Trọn gói, không phát sinh chi phí; bàn giao giấy phép điện tử / bản giấy.
📞 Gọi ngay 0988 44 6464 hoặc nhắn Zalo để được tư vấn miễn phí. Xem thêm dịch vụ thành lập công ty TNHH 1 thành viên.
- Địa chỉ801/19 Tầm Vu, phường Bình Thạnh, TP.HCM
- Điện thoại0988 44 6464
- Emaillienhe@mns.com.vn
- Websitedoanhnghiep.mns.com.vn
- Thời gian làm việcThứ 2 – Thứ 7: 8:00 – 20:00
Câu hỏi thường gặp
Chi phí được trừ khi tính thuế TNDN cần điều kiện gì?
Khoản chi thực tế phát sinh, liên quan đến sản xuất kinh doanh, có đủ hóa đơn chứng từ và chứng từ thanh toán không dùng tiền mặt nếu từ 5 triệu đồng.
Từ khi nào áp dụng ngưỡng chuyển khoản 5 triệu đồng?
Từ 15/12/2025 theo Nghị định 320/2025/NĐ-CP, không áp dụng hồi tố cho khoản chi trước đó.
Trả lương bằng tiền mặt có được tính vào chi phí không?
Khoản chi lương, thưởng từ 5 triệu đồng trở lên trả bằng tiền mặt không được trừ khi tính thuế TNDN.
Tiền phạt vi phạm hành chính có được trừ không?
Không. Tiền phạt vi phạm hành chính là khoản chi không được trừ.
Lãi vay cá nhân được trừ tối đa bao nhiêu?
Lãi vay của bên không phải tổ chức tín dụng chỉ được trừ trong mức trần 20%/năm theo Bộ luật Dân sự.
Dịch vụ liên quan
Thủ tục được nhắc đến trong bài, MIENNAM Services xử lý trọn gói: